




税制改正について
令和9年度から適用される税制改正
令和9年度(令和8年1月1日から令和8年12月31日までに得た収入)の個人住民税から適用される改正点をお知らせします。
給与所得控除の見直し
給与所得者に適用される給与所得控除について、令和8年1月1日から12月31日までの収入を基礎とする令和9年度の個人住民税から、給与収入金額が220万円以下の方の最低保障控除額が最大9万円引き上げられます。
対象者
給与収入金額が220万円以下の方
控除額
改正前と改正後の比較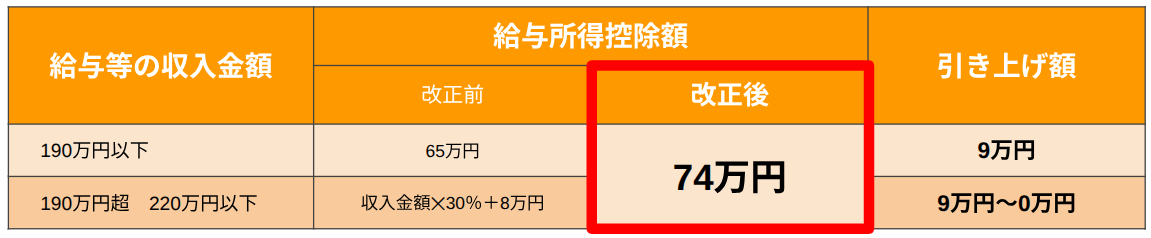
留意事項
- 220万円以下の方のみの改正です。220万円を超える区分の方は改正はありません。
- 令和8年1月1日から12月31日までの収入を基礎とする令和9年度の個人住民税から適用されます。
各種扶養控除等に係る所得要件額の引上げ
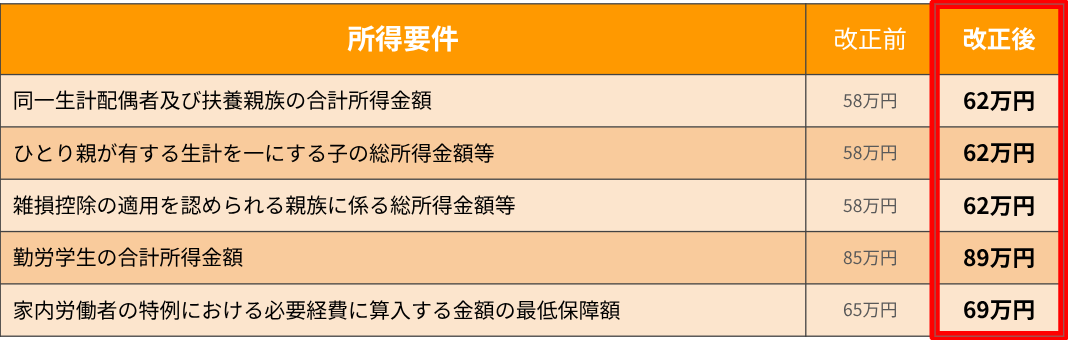
令和8年1月1日から12月31日までの収入を基礎とする令和9年度の個人住民税から、各種扶養控除等の適用を受ける場合における所得要件額が4万円引き上げられます。
対象及び改正内容
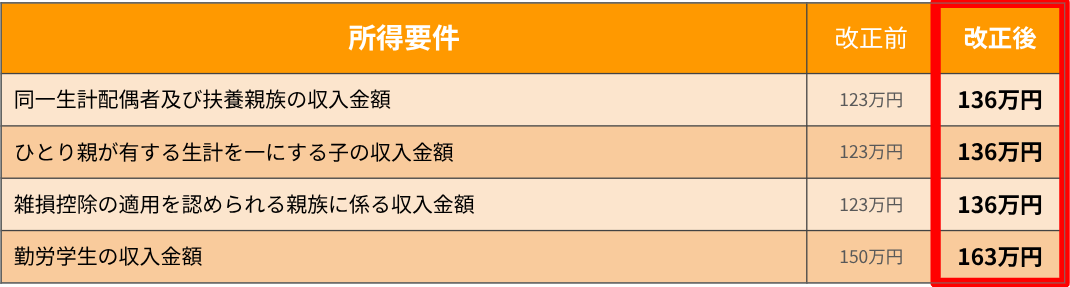
【参考】給与収入ベースでの比較
住宅ローン控除の延長
住宅借入金等特別税額控除(住宅ローン控除)について、適用期限が5年延長され、令和8年1月1日から令和12年12月31日までの入居についても適用対象となりました。住宅ローン控除額のうち所得税から控除しきれない額がある場合は、翌年度の個人住民税から控除されます。ただし、住民税からの控除額は、所得税の課税総所得金額等の5%(上限97,500円)が限度となります。
※住宅ローン控除の適用条件等について詳しくは、国土交通省ホームページをご覧ください。
※確定申告など、住宅ローン控除の適用に関する手続きについては、お住いの区を管轄する税務署へお問い合わせください。
基礎控除額の引上げ(所得税のみの改正)
住民税の基礎控除額に変更はありませんが、所得税の基礎控除額には変更があります。
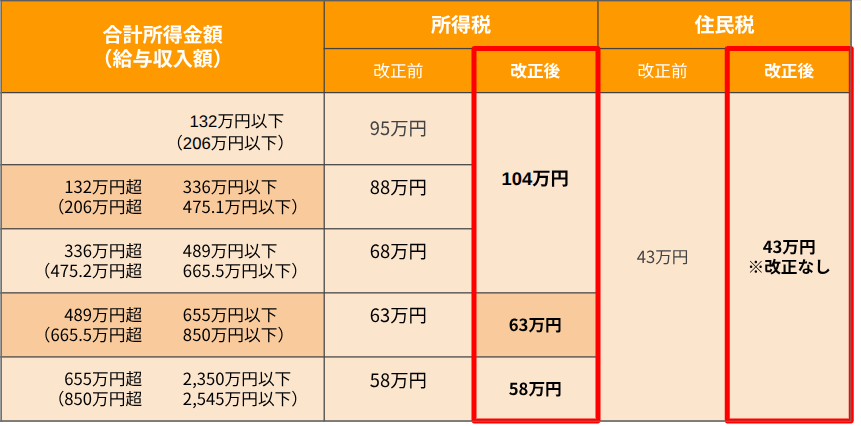
※所得税で適用される「基礎控除」に関する見直し等については、令和8年度税制改正による所得税の基礎控除の引上げ等について(国税庁)(外部リンク)をご確認ください。
- この記事に関するお問い合わせ先
-
税務課 賦課係
〒893-1207 鹿児島県肝属郡肝付町新富98
電話番号:0994-65-8414
ファックス:0994-65-2524
メールフォームによるお問い合わせ
更新日:2025年09月12日